国内工商储或将迎来最冷的三年,量道储能为何 “逆行” 布局国内市场?
当前国内电力市场处在“幼升小”的转型阶段:电力现货价差偏低、原有固定行政分时机制逐步退出、用户侧容量资源受限,储能项目收益卡在可投可不投的临界点,国内工商储或将在2026~2028年迎来最冷的三年。
面对行业困局,深耕海外市场8年、专注工商储赛道、全球拥有1000+项目实证的量道储能,为何反向布局国内市场?一口气带你读懂:量道储能的战略思考、价值主张与实践探索。
本文整理自量道储能副总经理刘杨与储能热榜创始人澹敬康的深度对话↓↓↓
全球最大的单体储能市场
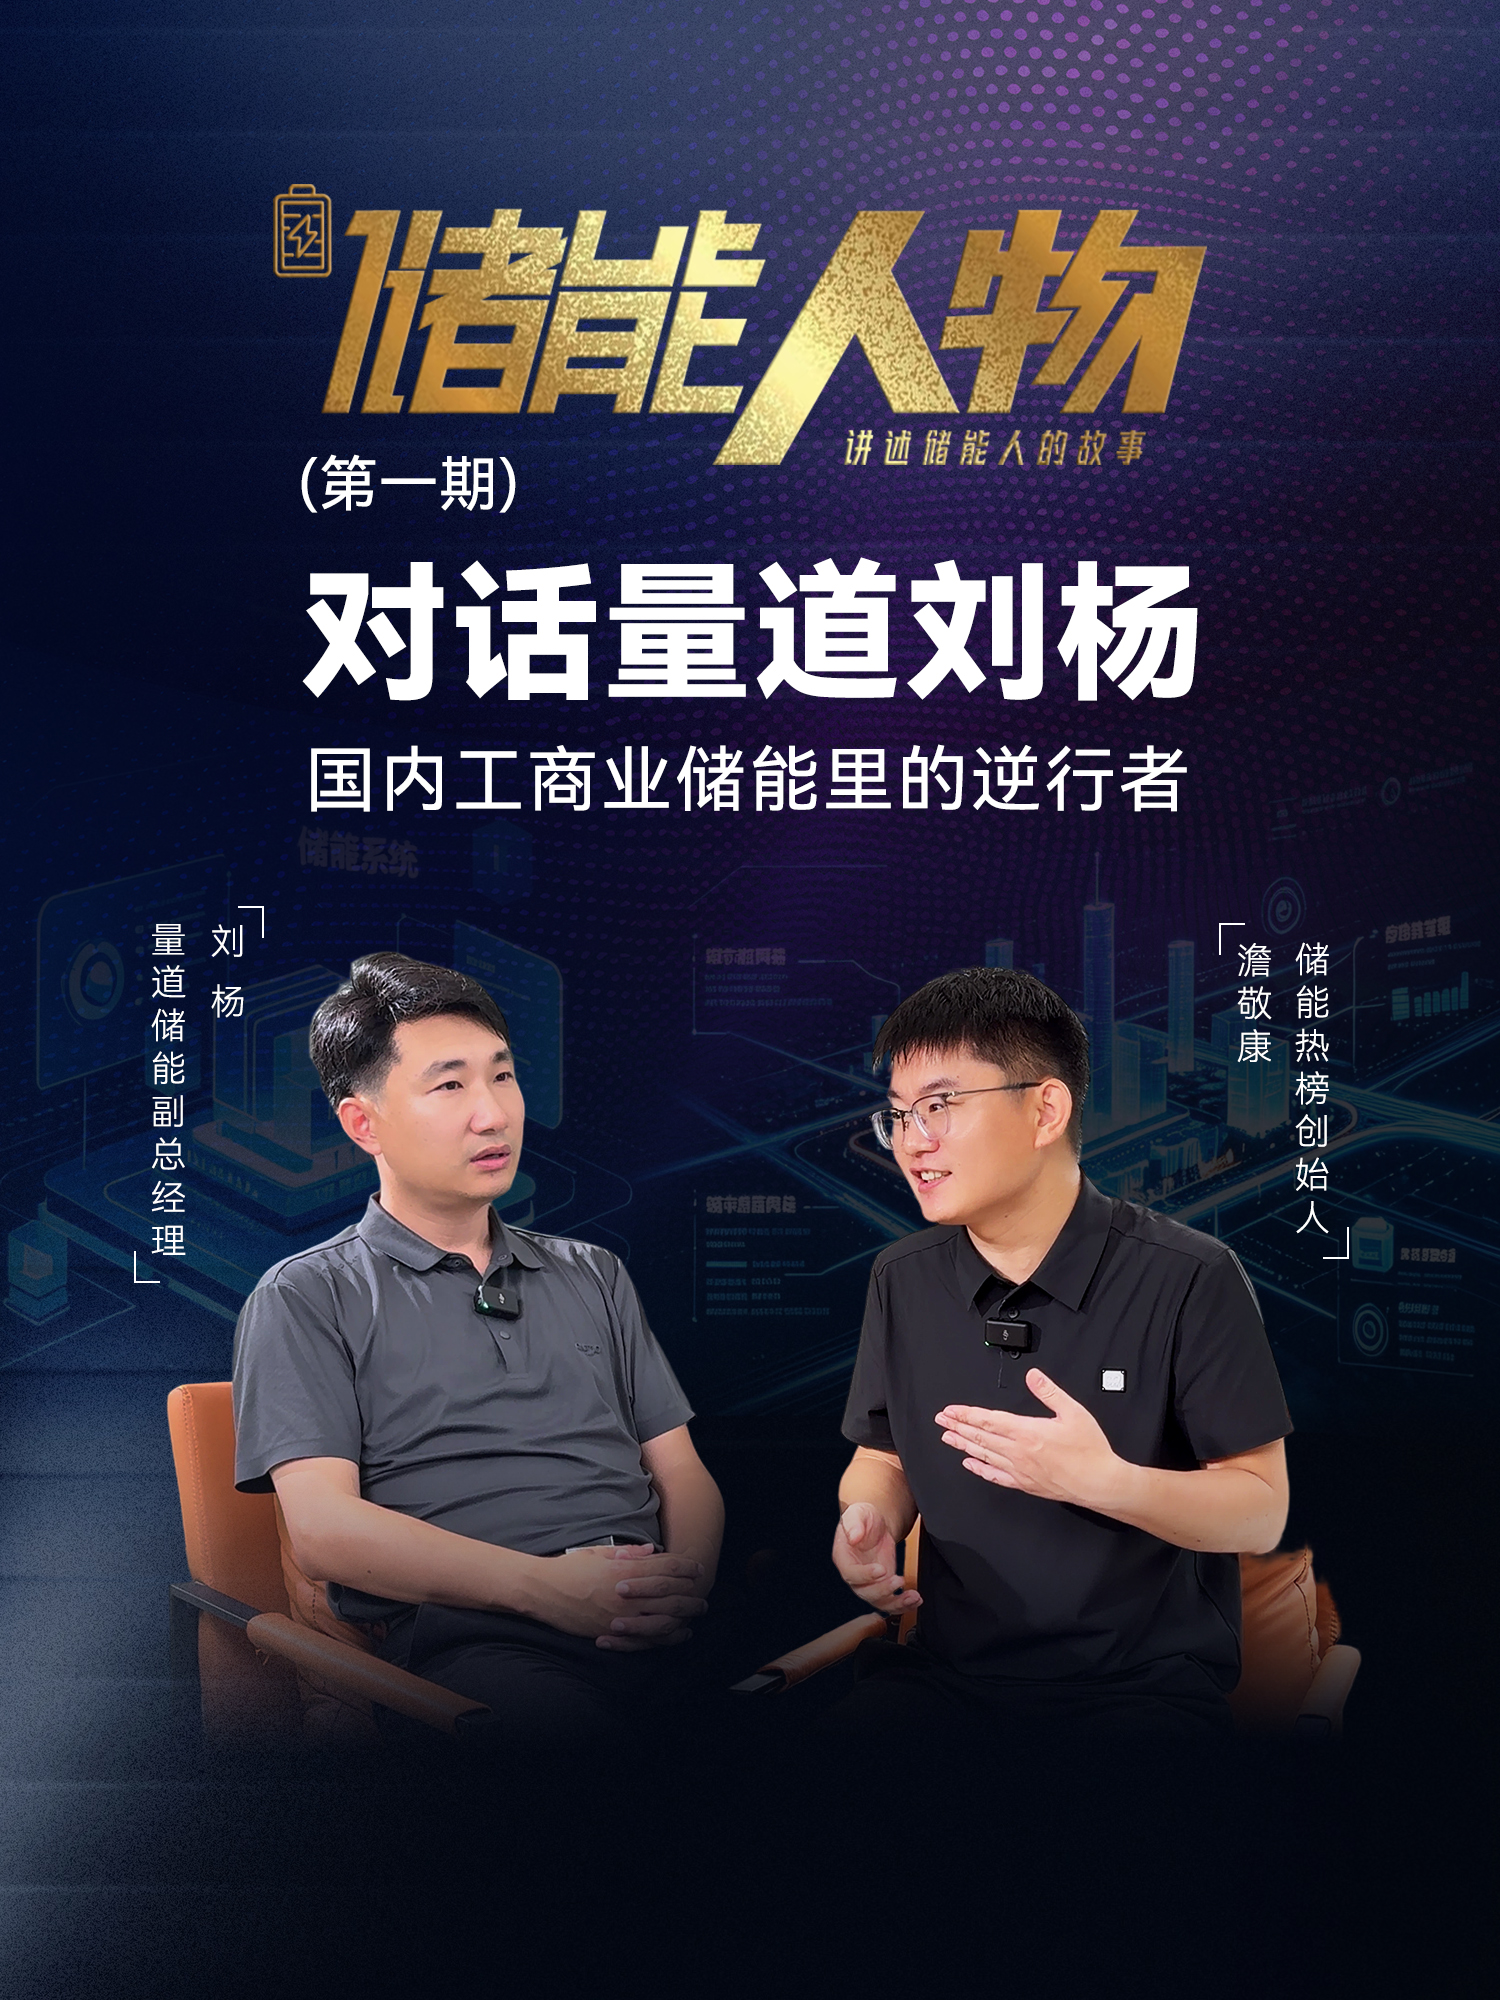
大家好,我是量道储能的刘杨。一直以来,大家对量道储能的印象是“海外做得不错”,突然回国内,像个“逆行者”,觉得很奇怪。
其实我们不是“逆行”,是顺着市场判断和公司战略逻辑在走——国内、海外都是好市场,一个也不能丢,我们只是补全了全球战略,不能光有海外、没有国内。
当时判断做国内市场,基于一个很朴素的道理:中国是全球最大、没有之一的单体储能市场,边际成本相对最低。
再说,储能是中国制造“新三张名片”之一,应用却只放在海外、不放在国内,本身就没道理。
第三,中国正处在“碳达峰”迈向“碳中和”的拐点,远期看是三十年规划,但第一个十年里,我们认为政府会做很多大动作——这是一个历史机遇。我们坚定相信,储能在国内一定会有大发展。
从2025年下半年到今年(2026年)上半年,很多政策陆续出台,包括电力市场的建设机制,让我们看到了当年欧洲市场和政策的影子。所以厚积薄发吧,市场需要时间成长成熟。
坦白说,从欧洲回来不可能完全没有水土不服,但正好我们利用这个窗口期把队伍建好——不然等市场真爆发了,我们也追不上。
行业最焦虑的问题:储能现在到底行不行
今天中国的电力市场还处在“幼升小”阶段,谈不上成熟。政府想法很好——让电力回归商品属性,用价格信号引导供需再平衡。但眼下正好在一个拐点上,有点青黄不接。
无论发电侧、电网侧还是用户侧,储能都遭遇现货价差不够高、辅助服务占比小这些问题,收益率卡在“可投可不投”的边界上,大家很为难:投不投?冒不冒这个险?
市场非常热、概念非常火——现在小朋友填高考志愿,新型储能往往出现在AI推荐的前列。但现实是雷声大雨点小。这其实是转型期的必然:当年风电、光伏都见过。政策有、方向鼓励、甚至是国家级战略,大家都看好,可政策推出和市场成熟没完全跟上节奏,于是出现错配。
作为行业人要有清醒认知:你的速度一定快于改革进度,产能增加一定快于市场成熟。那就熬到出清、熬到这一轮大淘汰大整合之后。八仙过海,各显神通。
量道储能腰杆最硬、说自己死不了的原因,是绝大部分营收和利润仍来自海外——这成了我们的差异化优势,海外现金流源源不断,至少生存安全有保障。
2028拐点论:我们为什么敢“赌”
很多朋友说量道储能选在这个时间点做“逆行者”,是在赌电力市场什么时候有收益。我在今年5月上海光伏储能展(SNEC)期间的一个闭门沙龙上,半开玩笑地做了个“赛博算命”——其实有依据:大经济周期、小产业周期、行业波动,有些时间节点容易共振,从概率上,我们认为2028年可能是一个拐点。
先不论拐点对不对,看2028年之前——2026下半年加2027一整年,还有一年半会发生什么?政策会越出越多。“碳达峰”的大兴土木干完了,要开始重运营、重管理地干“碳中和”了,因为光靠建解决不了“碳中和”。
方向已经明确,只是价格机制要慢慢体现。电力市场每年是一个节点,售电公司叫苦的“批零倒挂”也是一年一年地过,所以2027年也会比较难。
到了2028年,大家会明白过来:单一要素走不通了。拿分布式光伏说,如果行政分时取消、现货联动比例变大,光伏高发时段的电价就是谷值,收益率很低,投资积极性就下来了。
再说售电,如果买空卖空、没有任何物理调节能力,偏差没法避免;现货波动大时,明明能套利摊薄成本,你做不做?能做和不能做的人,成本和竞争力差很多。单一做售电、不带储能、不做储售一体化,生存竞争力必然大幅下降——不进则退。
恐怕到2028年大家都会反应过来,原来的路走不下去了,认知再次达成共识,就拼命配储。至于配储能不能当年就算过账,我并不乐观,但至少从发电、用电、售电到做调节和交易的各方,都会意识到不走这条路没有更好的路。
市场有认知、资本有共识,先看明白、有核心能力的企业就先跑出来——这就是我乐观判断2028是拐点的原因,一部分企业会先跑出来。
但要说大部分人,恐怕整个“十五五”(2026—2030)期间,都是电力市场改革推进的阶段性过渡期。
储能不是制造业,是“生产关系”
这也是我特别想说的话题。做储能,尤其狭义做储能设备,大家习惯跟光伏类比,这是惯性思维。光伏把板子、逆变器做好卖掉,装上有兜底收益,商业闭环的起因是“设备即生产力”,圈地就能闭环,所以大家搞路条搞指标,认为规模够大就能赢——这是规模降本的正向循环。
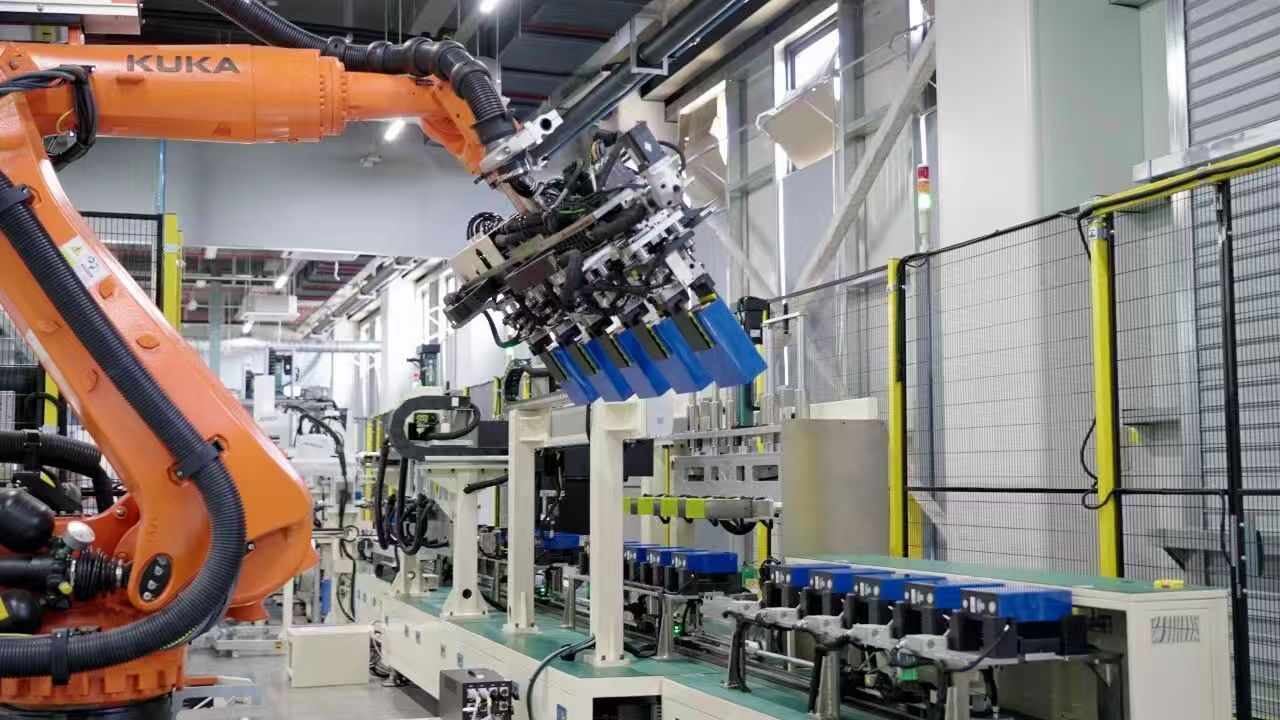
但储能不是简单的制造业。首先,我不认为储能是生产力,我认为储能是生产关系——它是让新能源达到一定的渗透率后还能可持续发展的手段,让某些生产力更值钱、可调节。其次,储能产能不一定是越大越好,它的规模经济降本跟光伏这种半导体不一样,它是个材料,降到一定程度不太好再降,成本是必要但不充分条件。
再说成本,成本是个分子,分母是什么?分母应该是循环次数和利用率——度电成本才能足够低。能不能通过技术升级把循环寿命提上来,能不能让电池在项目里利用率更高?做到这一点,降本的边际效应才能递增。
所以谁能活下去?我认为单一储能元素很难活,要抱团取暖:既要懂光伏,又要懂储能,又要懂售电。
在源网荷储“四电协同”里,把储能单独拎出来就还停留在入门层面,应该放在一个大运营系统里,让储能更智能。
我们对储能本质的认知是,储能无非去两个地方:一是并网的电力市场,发挥调节能力、获取容量价值,也就是时间调配的价值;二是没有电网或电网弱的地方,做一个构网型的电压源,在柴油发电机不合适或太贵的地方——这都是储能的战场。
我们两条腿走路:一边是光储售一体、对接虚拟电厂和聚合单元;一边是微网、光储柴一体化产品。
长期主义怎么落地:可靠性、全生命周期、不卷价格的底线
回到长期主义怎么落地。国内价格竞争大家都懂,但我们国内事业部门能坚持到今天,靠的是公司支撑,也靠我们自己定的策略——我一直在中国找质保、售后和定价之间的微妙平衡。
举个例子:如果打价格战,我可以为国内专门做减配——但这些减配要是研发能力体现的“优秀减配”,国内暂时不需要的东西,我没必要花那个成本;可有些成本是底线、是红线,剪掉可靠性就没法保证。价格可以跟人竞争,但竞争背后的风险落回自己头上。
2025年8月我们开发布会,公布了一个不高的促销价,但配置其实蛮高。即便降价,我也没有因为利润率要求去降成本——不该降的不能降。这可以理解为一个“交个朋友”的促销行为,先让大家体验有可靠性的设备应该是什么样,这背后就是我们的企业发展价值观。
到2028年,真正的业主用储能干事情时,会重视全寿命周期性能、全寿命周期度电成本,那时会拨乱反正。这一年半里我们要做的,就是当业主觉察要拨乱反正时,看要不要选我们——我还是那个好好做事的人。我不敢说比同行优秀,要向很多同行学习,但我的发展观、价值观是看重全寿命周期的可靠性。
很多电芯厂吐槽我们,说你这要求比华为还高,华为要求都没你那么高,你何德何能要求这么高。我们深知,即便主动均衡的BMS 再厉害,电芯本质的一致性也躲不过去——不可能一致性特别差,却能管好让它一个生命周期不出事。就说一个日历和循环寿命周期,8到10年、6000到8000次,你能不能保证它没问题?
我们在欧洲见过不少项目不在线了,厂商因为售后成本不再提供服务。如果你6年回本、它第3年就不理你,是很恐怖的事。不少业主甲方找我们解决这些“孤儿电站”的老大难问题,我们帮着解决了,人家很开心,也给我们带来了很多客户认可。
做储能绝对不是卖3C 消费品——充电宝不好用,明年扔了买更好的。但储能是固定资产投资,算的是几年回本,如果第一年就不对劲,对品牌影响极大;所有这么干的公司,一定没有商业好结果,更别提资本好结果。
大浪淘沙中怎么活:战略定力与出海的辩证
长期主义之后有个残酷现实:从2022年到现在,我很多朋友陆续不做了,有的战略上自断臂膀;也有人本来做光伏的把储能拼上,做充电桩的想做光储充,未来做综合能源底座。
出清过后,政策机制完善,中国储能发展不可限量——别说每年新增,光存量新能源的配储需求就是庞大体量。但眼下大家急于求成,前期为“干死你”把成本压到成本线以下、亏本做项目,这是饮鸩止渴。
太急躁了,有时候不以企业家意志为转移,是中国所有行业的大环境,每个中国人都很焦虑,好像使命就是要成为下一个马云。但中国改开40年是人类史上特殊的时期,不能用特殊时期衡量所有时期的目标。
我们在欧洲2016年人家还不知道什么叫储能,叫它 battery cabinet,也是从零认知做起的;量道储能在欧洲工商业侧真正规模化起来也是到2024年——这8年怎么过来的?
公司内部也有事业部门,短视看会觉得“这两年谁替公司挣钱”。类比到量道储能,我现在不是替公司挣钱的人,是在铺路的人。如果公司极短视、什么挣钱干什么,我们完全没必要做极低价的国内市场。但做不做,不是看价格高低和利润高低。
内卷是大环境导致的,大家没更好投资渠道,一有业务挣钱就一窝蜂——中国资本和人才都多,内卷必然,直到卷死大多数,剩百分之二三十享受下一块大蛋糕。反内卷只是美好期待。
出海是好事,但如果是被迫出海,我有两点看法。主观上,被迫出去的准备仓皇,失败概率不低,海外水深,售后成本更高。客观上,如果他用快打法活下来却没让该死的人死掉,认知和做法没变,海外哪天出事又回国内,再来一波无效内卷,极有可能。但如果痛定思痛、认知到该怎么做,市场会自然形成自律。
量道储能腰杆硬,是因为海外现金流养着研发、养着国内战略。我们坚信这条路对,也会想方设法度过困难期。劣币驱逐良币的时间明显过去了——最近所有东西都在涨价,一边涨价一边市场接受不了更高价,怎么办?从保护自己角度,定价不能再拼价格;从可持续角度,要筛选客户,低价客户可能不服务了,找到适合自己的细分路线。
户储偏渠道、工商储偏服务、大储偏懂电力系统和当地市场——看似都在干储能,其实完全不是一件事,卷不到一块去。
量道在国内到底在干什么:差异化打法与案例
量道储能说了这么多上层建筑,靠什么挣钱?国内我们干了什么?
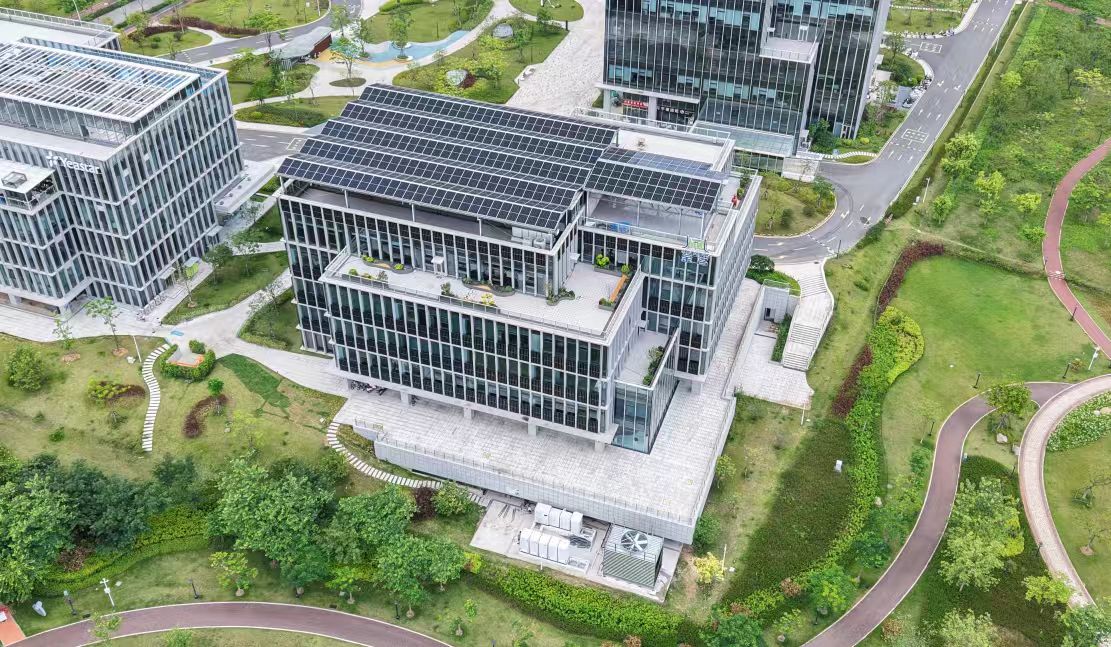
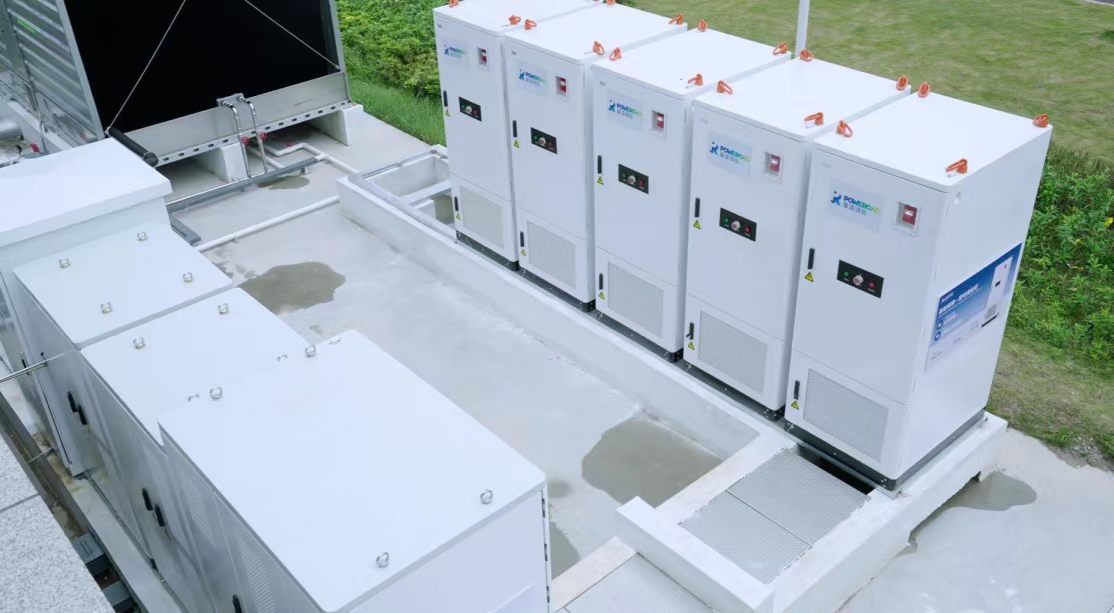
大原则是差异化,体现在几个地方。一是离网、弱网环境,我们做了很多:给中石油做井口的业务,给紫金矿业的矿区做光储柴微网。
二是工商业侧分两类,一类服务工商业用户,一类服务光储充——我们在很多加油站、充电站做了光储充、做动态增容,探索虚拟电厂(VPP)聚合。
三是今年以来充分拥抱售电,试点储售一体的新商业模式和协同方式;也有体制内企业找我们探讨虚拟电厂、增量配电网、绿电直连、园区源网荷储这些事。
用户侧除了一度电的交易,还有一个特别重要的作用——把自己的容量费用降下来。从第四监管周期能明显看出,未来电能量价格占比会慢慢下降,容量占比会上升,而储能干的就是容量,这是别的东西替代不了的。
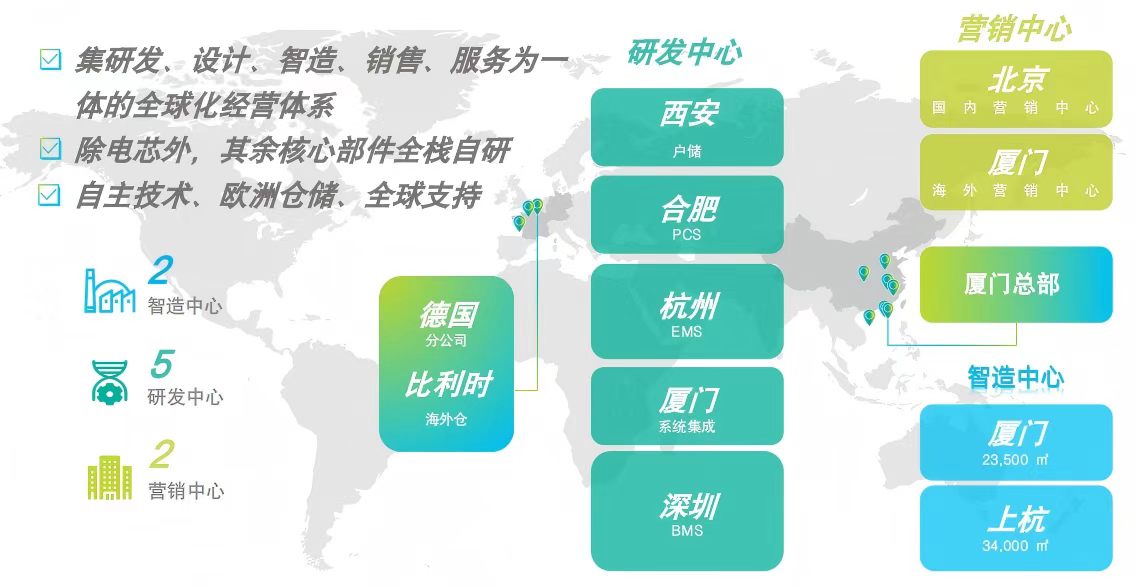
我可以透露,公司一半人在做研发和技术支撑。这些人工资不低、是花钱的,但生产的价值很值钱,只是要拿到市场去换回来。
从业绩、规模上我们没法跟行业大佬比,但这些年实打实做了很多案例,覆盖很多解决方案和场景,也见过很多极端环境。现在就是把元素都经历、配齐,让团队的解决方案更成熟、更标准化,期待未来市场真正爆发时,我们接得住。
写在最后
确定要抓好自己的定位,发展才能长期生存。想在储能市场长久活下来,得有真本事。未来一定是优胜劣汰——这一点,现在就能明显感觉到。


